
Transmission
Expatrié de retour à Larressingle : préparer une succession internationale
Biens en France et à l’étranger : quelle loi, quels droits, quelles déclarations ?
Bruno a passé vingt ans à l’étranger avant de s’installer près de Condom. Il possède aujourd’hui une maison dans le Gers, un bien immobilier et un compte dans son ancien pays de résidence. Quelle loi régira sa succession ? Combien ses enfants paieront-ils, et où ? Un cas illustratif, dans le village fortifié de Larressingle, pour y voir clair.
Un patrimoine sur deux territoires
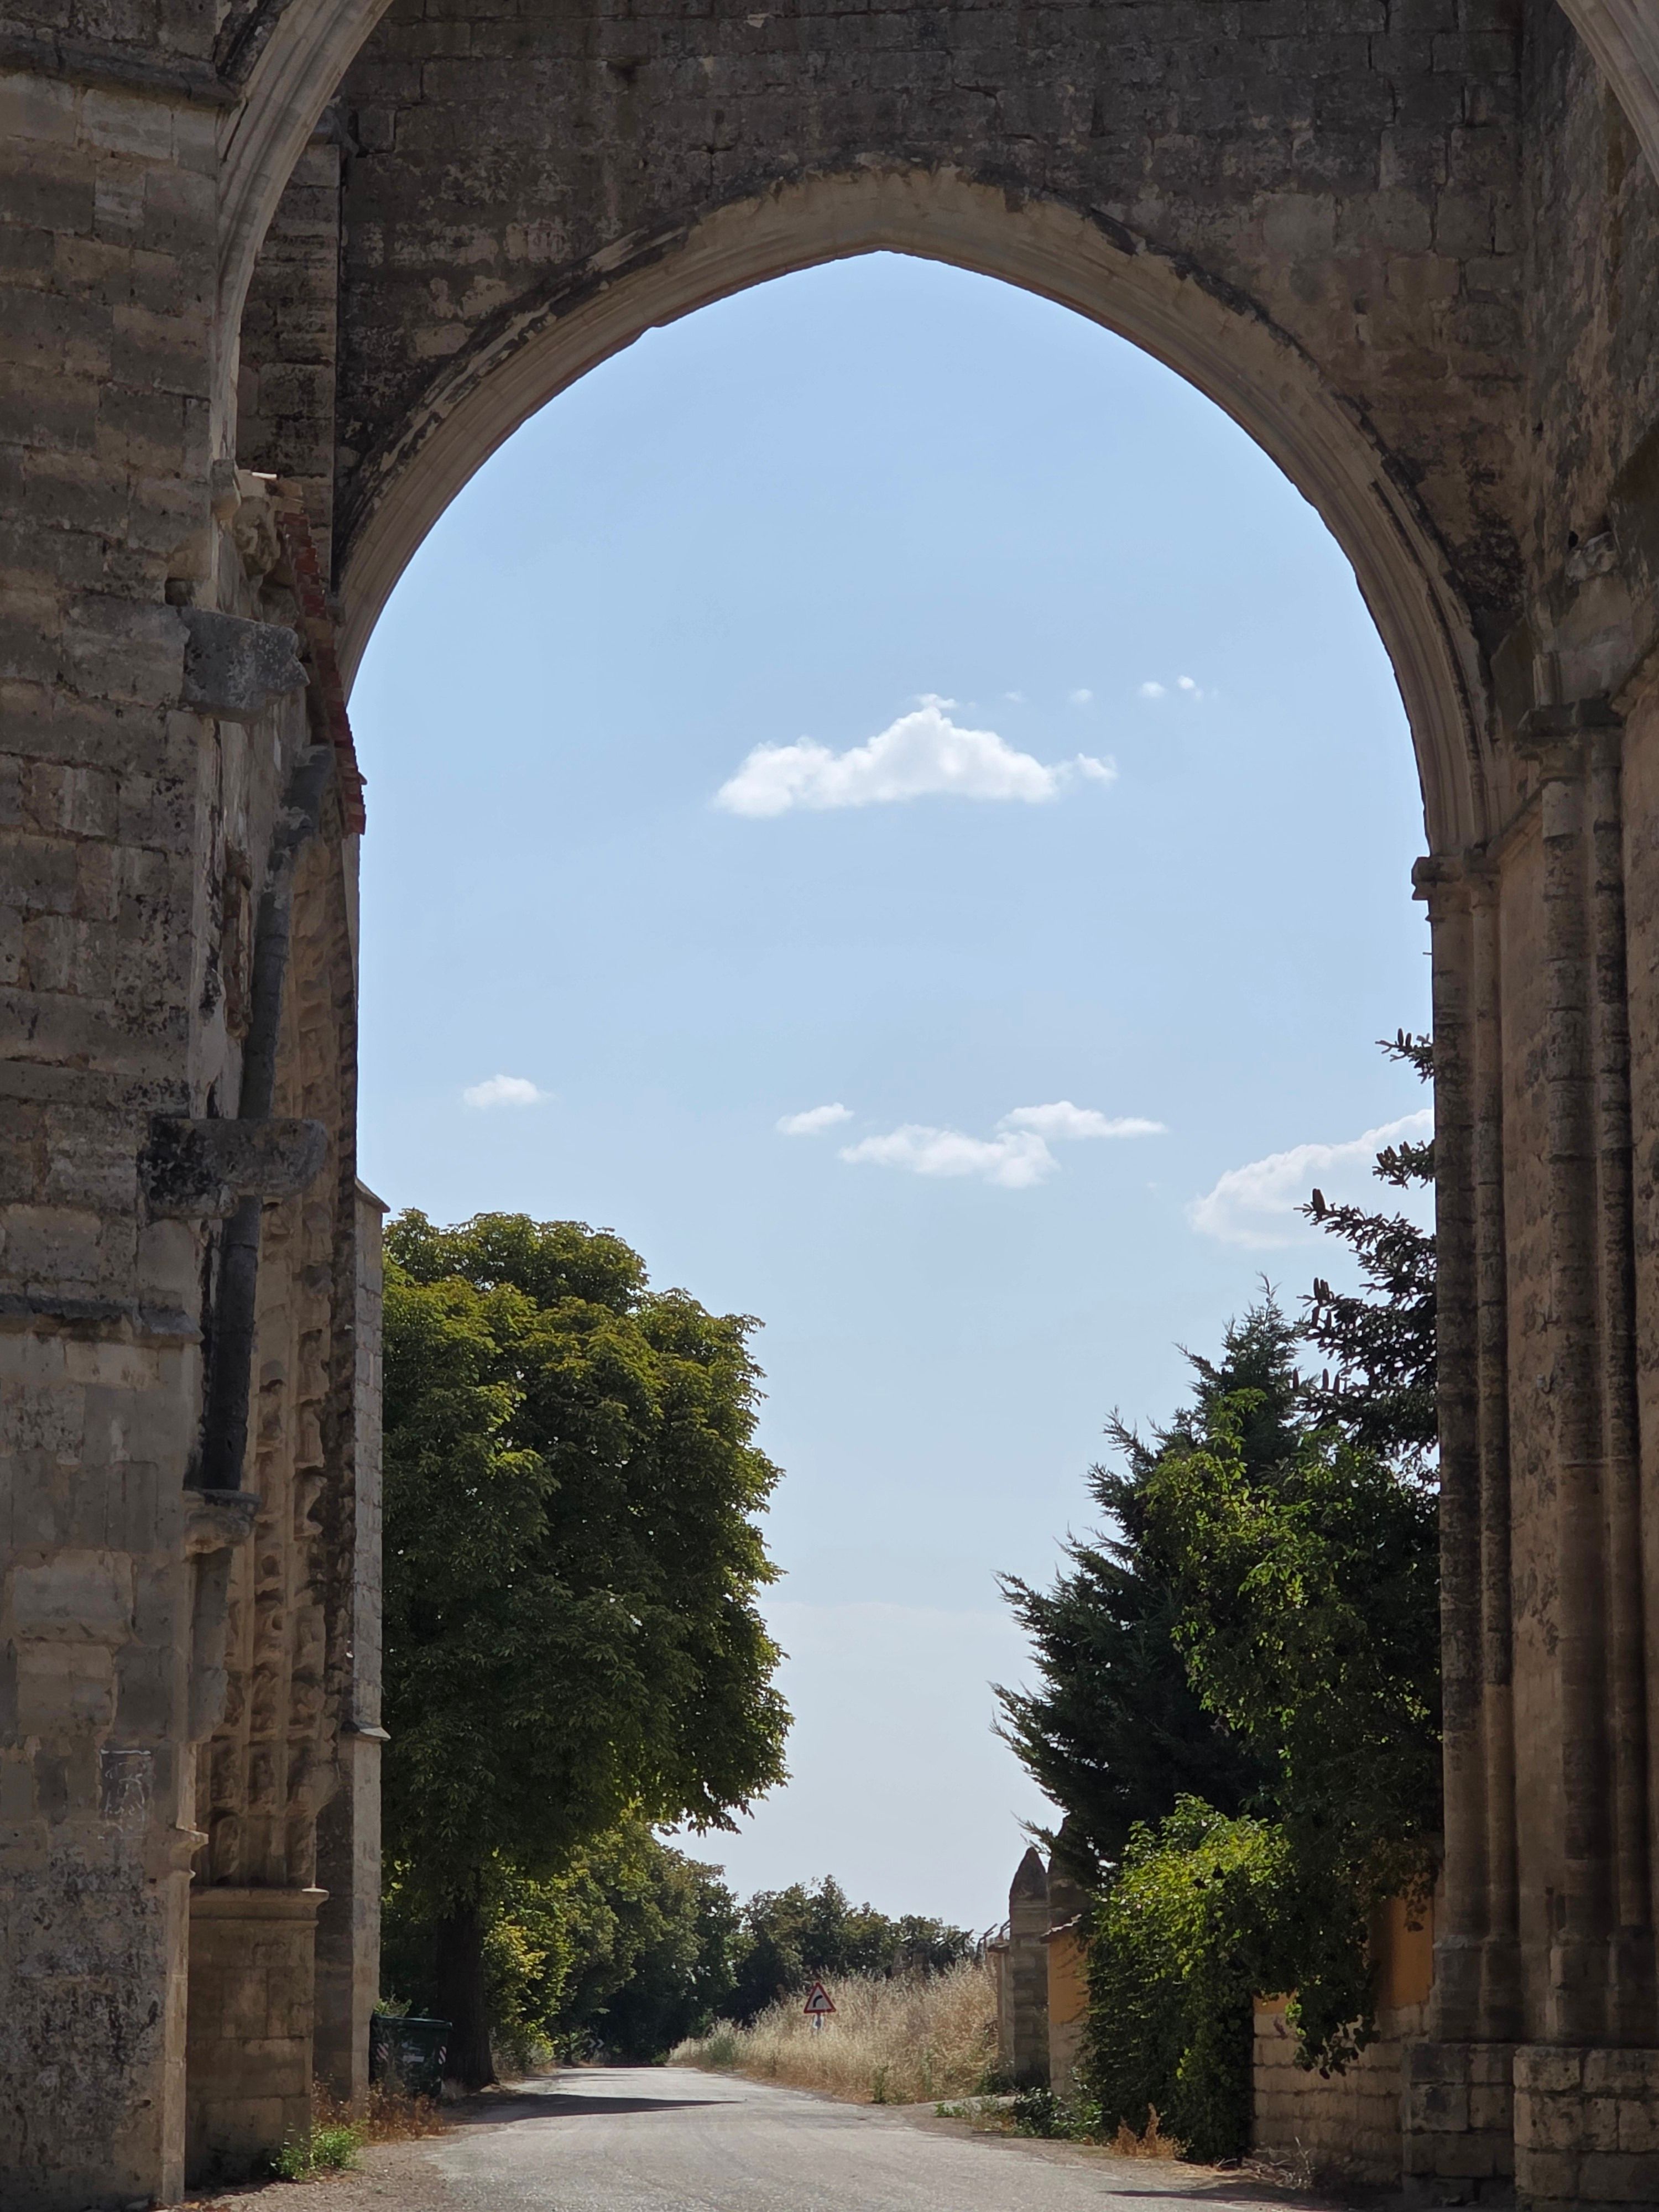
Larressingle, surnommé le Petit Carcassonne du Gers, est un village fortifié médiéval proche de Condom, sur le chemin de Compostelle. Bruno, 61 ans, s’y est installé après son retour d’expatriation. Il est veuf et père de deux enfants adultes. Son patrimoine se compose d’une maison dans le Gers de 250 000 €, d’un bien immobilier à l’étranger de 200 000 € et d’un compte bancaire local de 100 000 €, soit 550 000 € au total.
Les enjeux : loi applicable et double fiscalité
Dans l’Union européenne, le règlement sur les successions désigne en principe la loi de la dernière résidence habituelle du défunt : ici, la loi française, avec sa réserve héréditaire. Un pays tiers peut néanmoins appliquer sa propre loi à l’immeuble qui s’y trouve. Sur le plan fiscal, une personne domiciliée en France est imposée en France sur l’ensemble de son patrimoine, y compris à l’étranger. Le risque est de payer deux fois, ce que les conventions fiscales et les crédits d’impôt cherchent à éviter.
Les solutions envisageables
Le premier levier est l’information : identifier, pays par pays, les règles applicables aux biens et comptes. Le deuxième est le testament, éventuellement doublé d’un acte local pour l’immeuble étranger. Un choix de loi applicable à sa succession, possible dans certaines limites, peut sécuriser la situation. La donation de son vivant reste un outil précieux : voyez notre article sur les abattements de donation. L’assurance-vie offre enfin un cadre de transmission hors succession.
Le chiffrage du cas
Sur 550 000 €, chacun des deux enfants reçoit 275 000 €. Après l’abattement de 100 000 €, il reste 175 000 € taxables, soit environ 33 200 € de droits par enfant selon le barème en ligne directe, donc 66 400 € au total. Cette somme ne tient pas compte d’un éventuel impôt payé à l’étranger, qui pourrait être imputé, ni d’exonérations locales. Des donations anticipées, en renouvelant l’abattement tous les 15 ans, réduiraient cette facture. Ces montants sont indicatifs, à faire valider par un notaire spécialisé.
Points de vigilance et accompagnement
Les comptes détenus à l’étranger doivent être déclarés chaque année : leur omission est lourdement sanctionnée, comme le rappelle notre article sur la déclaration des revenus de source étrangère. Les règles varient beaucoup d’un pays à l’autre, et certaines nécessitent un avocat local. Il faut coordonner notaire français et conseil étranger. Le cabinet, à Auch, se déplace à Larressingle et dans le Gers pour dresser la cartographie du patrimoine, sur toute la zone d’intervention.
| Sujet | Règle générale | Effet pour Bruno |
|---|---|---|
| Loi applicable | Loi de la dernière résidence habituelle dans l’Union européenne | Loi française, mais l’immeuble étranger peut relever du droit local |
| Fiscalité | Imposition en France de l’ensemble du patrimoine du résident | Environ 66 400 € de droits, avant crédit d’impôt éventuel |
| Comptes à l’étranger | Déclaration annuelle obligatoire | Compte de 100 000 € à déclarer |
Le terme de la semaine : la dernière résidence habituelle
La dernière résidence habituelle du défunt est le lieu où il vivait de façon stable au moment de son décès. Dans l’Union européenne, elle détermine en principe la loi applicable à l’ensemble de la succession. Elle diffère parfois du domicile fiscal, ce qui complique l’analyse d’un patrimoine international.
Pour aller plus loin
Une succession internationale se prépare de longue date. Voici trois pistes pour approfondir.
Transmission & succession
Organiser un patrimoine sur plusieurs pays.
Zone d’intervention
Un accompagnement à Auch et dans tout le Gers.
Bilan patrimonial
Cartographier son patrimoine avant de décider.
Questions fréquentes
Un conseiller peut-il se déplacer à Larressingle, près de Condom ?
Oui. Le cabinet est installé à Auch, reçoit sur rendez-vous du lundi au vendredi et se déplace dans le Gers, y compris en Ténarèze, pour rencontrer les familles dont le patrimoine est international.
Ma succession sera-t-elle régie par la loi française ?
Si vous résidez habituellement en France, c’est en principe la loi française qui s’applique à l’ensemble de la succession. Mais certains pays appliquent leur propre loi aux immeubles situés sur leur territoire.
Dois-je déclarer mes comptes bancaires à l’étranger ?
Oui, tout compte détenu à l’étranger doit être déclaré avec votre déclaration de revenus. L’omission expose à des amendes importantes. Il faut aussi déclarer les revenus qu’il produit.
Organisons votre succession internationale
Vous êtes revenu d’expatriation à Larressingle ou dans le Gers ? Cartographions ensemble votre patrimoine, à Auch ou près de chez vous.